英国CBAM正式定档2027!出口企业如何跨过两道“碳门槛”?
继欧盟之后,英国也有了自己的“碳关税”。
继欧盟之后,英国也有了自己的“碳关税”。根据英国政府的立法安排,英国碳边境调节机制(UK CBAM)将于2027年1月1日正式实施,对进口商品在生产环节的碳排放,参照英国本土碳价水平征税。一个是已经开征的欧盟,一个是定档明年的英国。两套机制同名、目标一致,但打法差异不小。对同时经营两个市场的出口企业来说,这意味着两套规则、两本账。本文把英国CBAM的要点、与欧盟CBAM的八项核心差异以及接下来的关键变数一次说清楚。
一、英国CBAM:记住5个要点
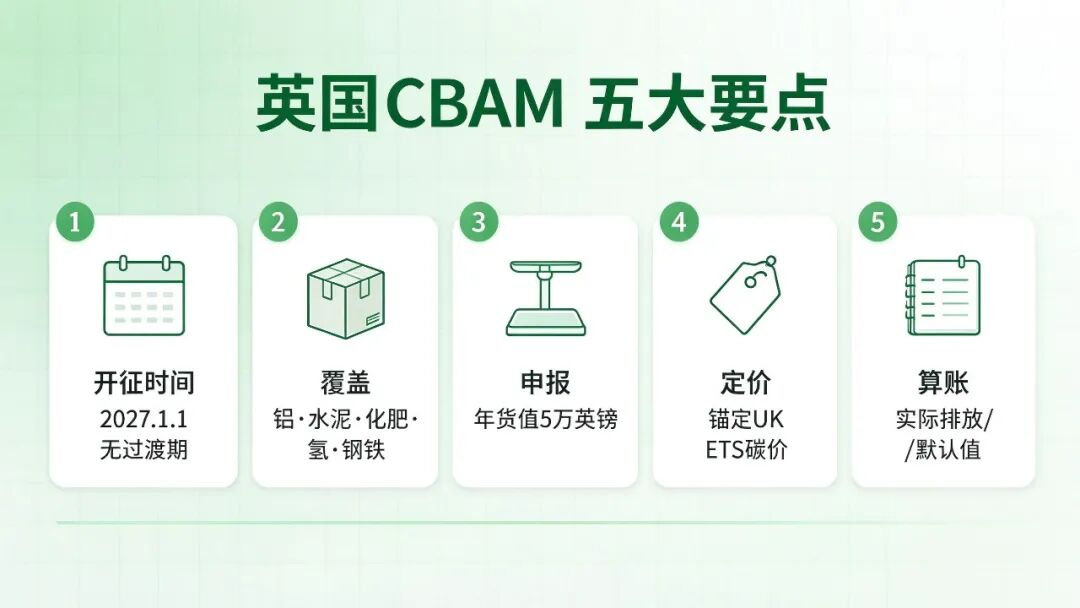
2027年1月1日,不设过渡期。欧盟曾给进口商两年“只报告、不缴费”的缓冲期,英国则直接开征。机制已写入《2026年财政法》,由英国税务海关总署(HMRC)按税收征管。
首批五个行业——铝、水泥、化肥、氢、钢铁。是否落入范围按海关商品编码逐一界定;玻璃和陶瓷曾出现在咨询方案中,暂未纳入首批;电力不在其列。
进口CBAM商品货值达到5万英镑/年的英国进口商,须注册、留存记录并申报缴税。按官方口径,这道门槛使八成以上的进口商免于义务。
按行业设定税率、按季度发布,锚定英国碳市场(UK ETS)的有效碳价。商品在生产国已承担碳价的,可申请“碳价减免”,避免重复计价。
优先采用经独立核查的实际排放数据;无法提供的,使用政府公布的默认值(每种商品一个,实施前公布)。首个申报期覆盖2027年全年,2028年5月31日前完成申报缴款,此后转为按季度申报。
二、核心差异,一张表看懂
| 维度 | 欧盟CBAM | 英国CBAM |
|---|---|---|
| 开征时间 | 2026年1月1日进入正式征收 | 2027年1月1日 |
| 过渡期 | 有两年“只报告不缴费”缓冲 | 无过渡期,直接开征 |
| 机制 | 证书制:先买证、后清缴 | 税制:自行评估、按申报表缴款 |
| 征管主体 | 欧盟委员会/进口成员国海关 | 英国税务海关总署(HMRC) |
| 门槛 | 年进口50吨(净重) | 年货值5万英镑 |
| 定价锚点 | EU ETS拍卖价(2026按季度均价) | UK ETS有效碳价 |
| 申报节奏 | 年度申报 | 首年年度,此后季度申报 |
| 默认值 | 分国别+逐年加价(10%/20%/30%) | 首批统一+10%(化肥除外),2029年起分国别 |
| 排放口径 | 水泥、化肥等已含间接排放 | 初期主要直接排放 |
| 首批范围 | 水泥、电力、化肥、钢铁、铝、氢 | 铝、水泥、化肥、氢、钢铁 |
欧盟是“证书制”,先买证、后清缴;英国是“税制”,自行评估、按申报表缴款。门槛一个看重量(50吨)、一个看货值(5万英镑);排放口径上,英国初期只算直接排放,欧盟对水泥、化肥等已计入间接排放。
三、重要变数:英欧正在“牵手”
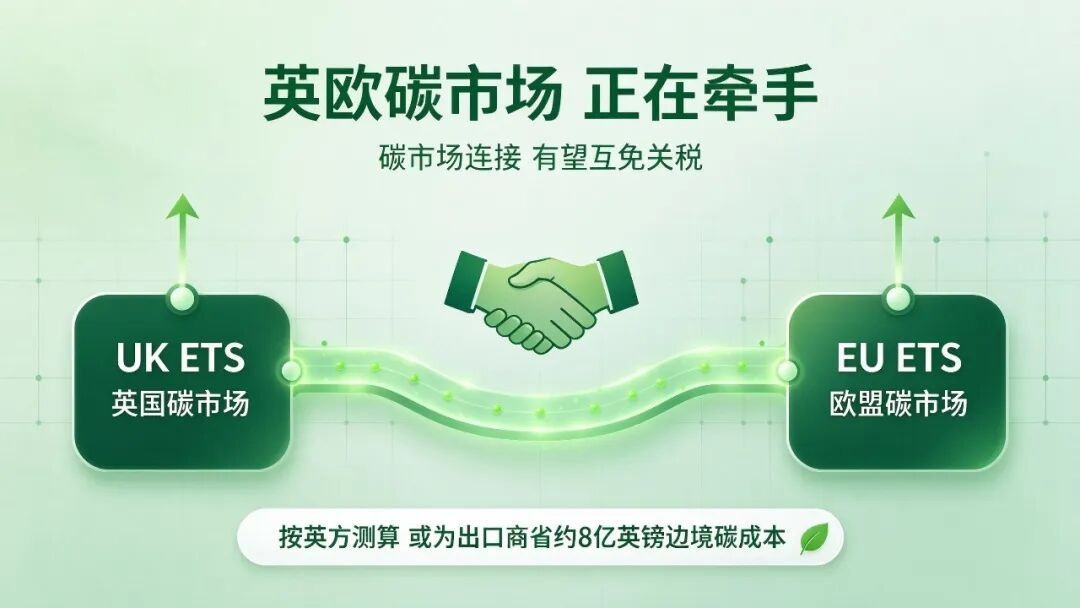
2025年5月,英欧同意推动两大碳市场(UK ETS与EU ETS)连接;2026年10月,有市场消息称双方已就连接达成协议。碳市场一旦打通,英欧之间的CBAM商品贸易有望互免。按英国政府测算,仅此一项可为英国出口商省去约8亿英镑的边境碳成本。
但要注意两点:① 落地前,两套机制并行适用——对欧出口履行欧盟CBAM义务,对英出口落入英国CBAM范围,互免尚未生效;② 互免只及于英欧之间——中国等第三国出口商面对的仍是两套独立规则,合规义务不会因此减免。
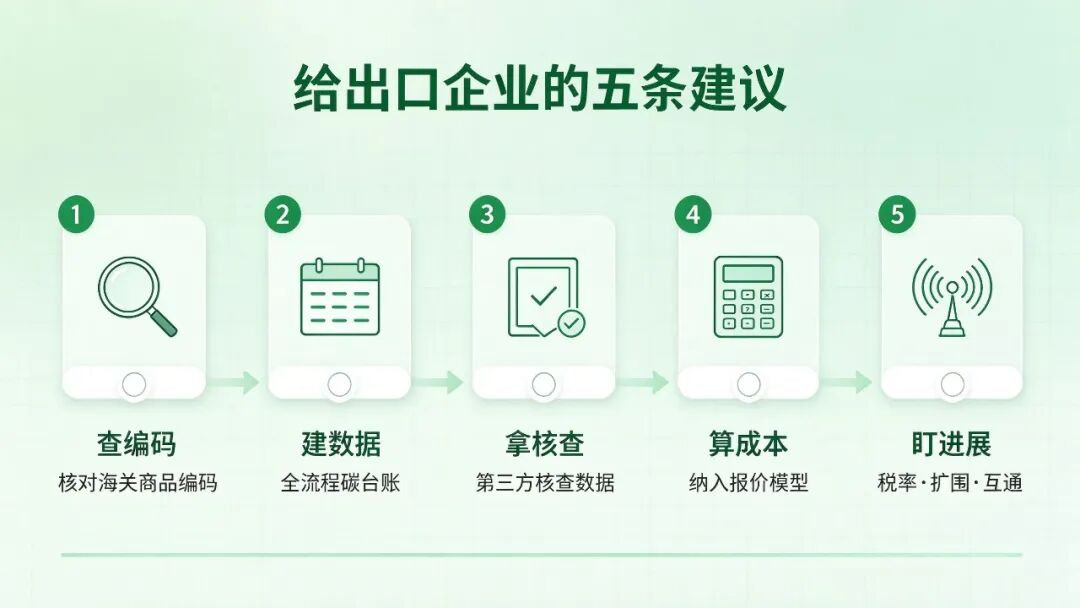
四、给出口企业的五条建议
无论规则细节如何变化,有五件事现在就可以做:
用海关商品编码逐一核对产品,判断是否落入英国/欧盟CBAM范围——这是第一步,也最容易做错。
建立从原料到出厂的全流程碳排放台账,摸清直接与间接排放。
找有资质的第三方完成排放数据核查,把“实际排放数据”这块招牌立起来。
把CBAM成本纳入报价模型,预判不同默认值情景下的成本区间。
关注英国税率与默认值公布、欧盟下游扩围、英欧碳市场连接三大动态。
其中核心在于排放数据。英欧都允许用默认值兜底,但默认值通常偏高;能拿出经核查的实际排放数据,既是成本优势,也是接单筹码。
写在最后
英国CBAM的行业税率、默认排放值等关键参数尚未公布,欧盟下游扩围与英欧碳市场连接也仍在推进。对出口企业来说,2026年下半年是难得的准备窗口——把排放数据的功课做在前面,比事后补救划算得多。
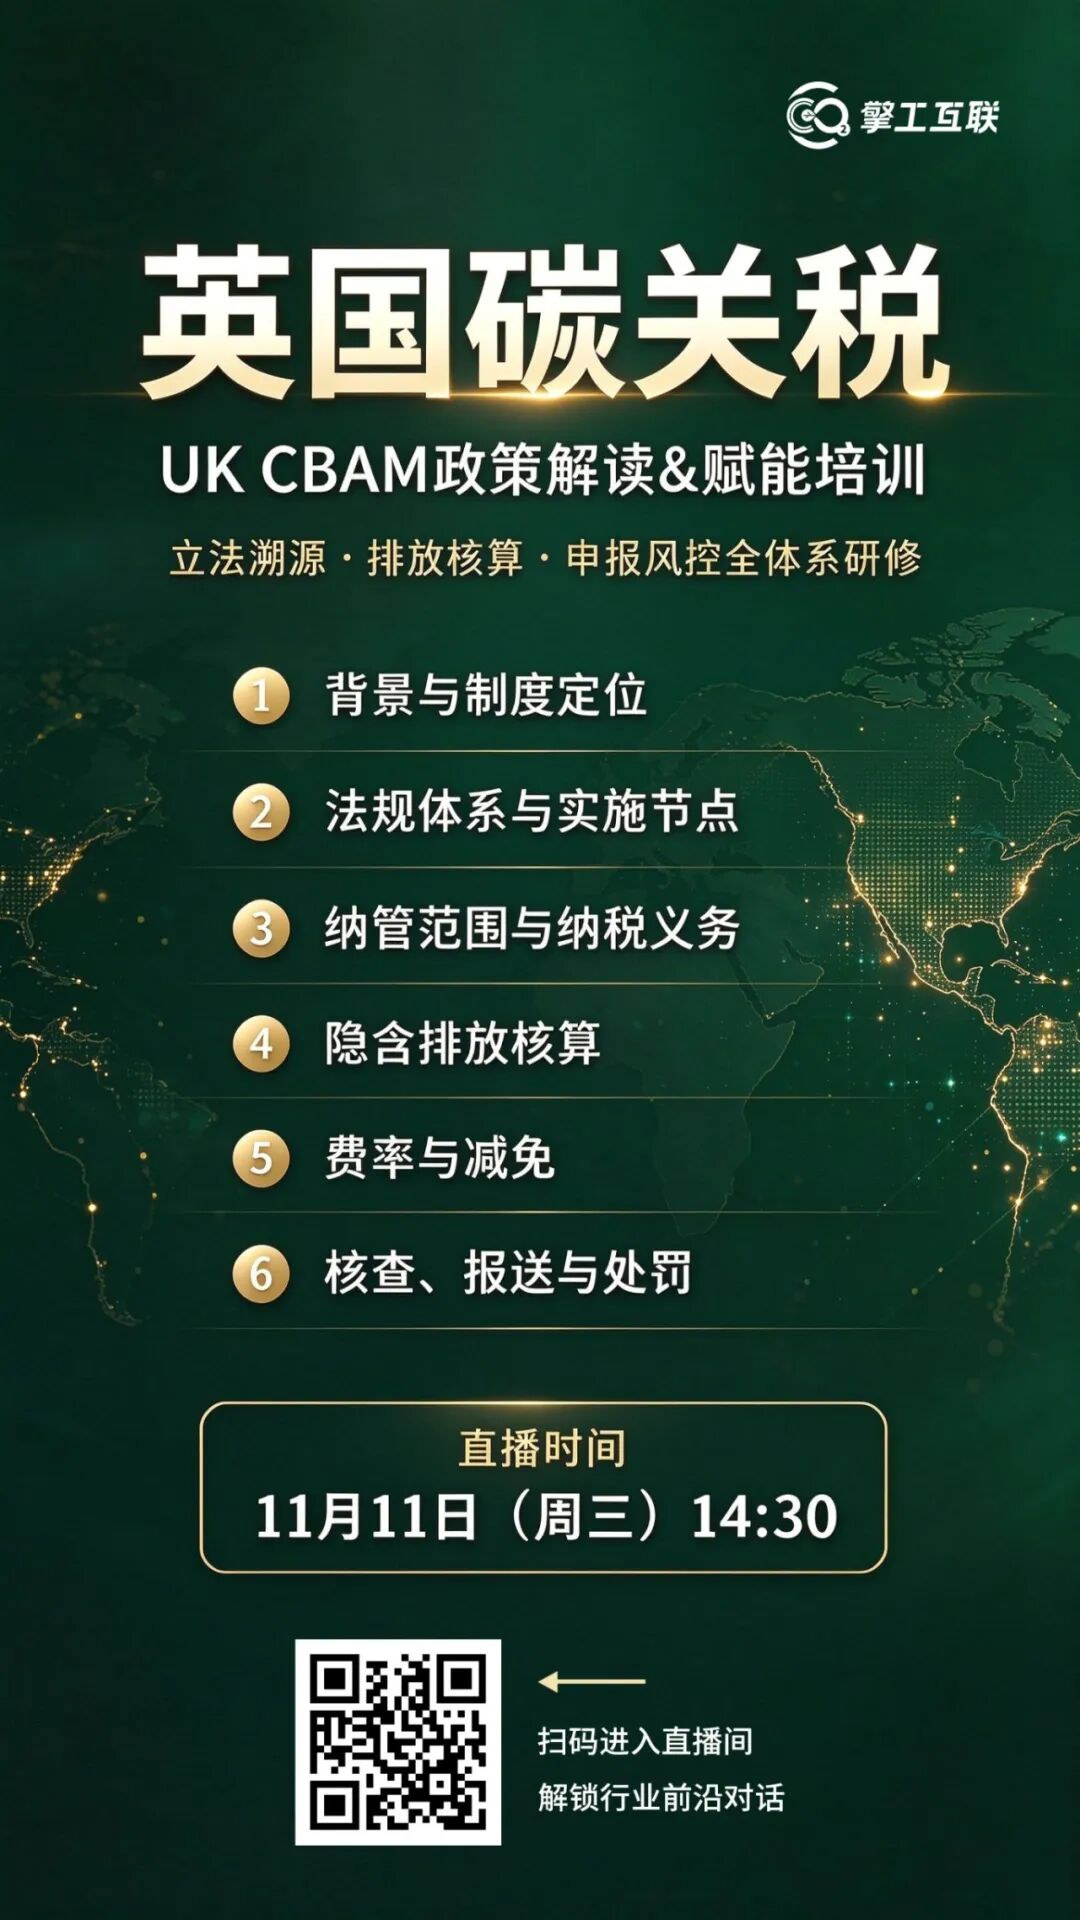
擎工互联即将于11月11日(周三)开展英国碳关税专项直播解读,敬请期待!扫描下方海报二维码即可进入直播间。
2027年1月1日正式开征,出口企业的准备窗口就在当下
从海关编码核查、排放数据台账、第三方核查到成本测算,擎工互联可提供数字化工具与专家支持,把碳关税压力转化为接单竞争力。