欧盟CBAM碳价抵扣细则落地:中国全国碳市场获列入认可清单,出口企业能抵多少?
2026年11月16日,CBAM碳价抵扣实施条例(EU)2026/2498在《欧盟官方公报》刊登,中国全国碳排放权交易市场被列入附件二认可碳价机制清单。本文按条例原文讲清抵扣公式、减免扣减、独立人员认证三条核心规则,并给出企业四步准备建议。
2026年11月5日,欧盟委员会审议通过碳边境调节机制(CBAM)碳价抵扣实施条例(EU)2026/2498;11月16日,条例在《欧盟官方公报》刊登,自刊登后第三日起生效,并自2026年1月1日起追溯适用,与 CBAM 正式期起始时间相衔接。
这份条例里,有一句和中国企业直接相关:中国全国碳排放权交易市场被列入条例附件二的认可碳价机制清单。也就是说,受 CBAM 约束、且已纳入全国碳市场履约的中国出口企业,原则上已经具备主张碳价抵扣的制度基础。
「可以抵」和「能抵多少」,是两件事。抵扣怎么算、哪些减免必须先扣、报告要过哪道认证关、现行配额结构下实际能抵出多少空间——这些才真正决定企业的合规成本。
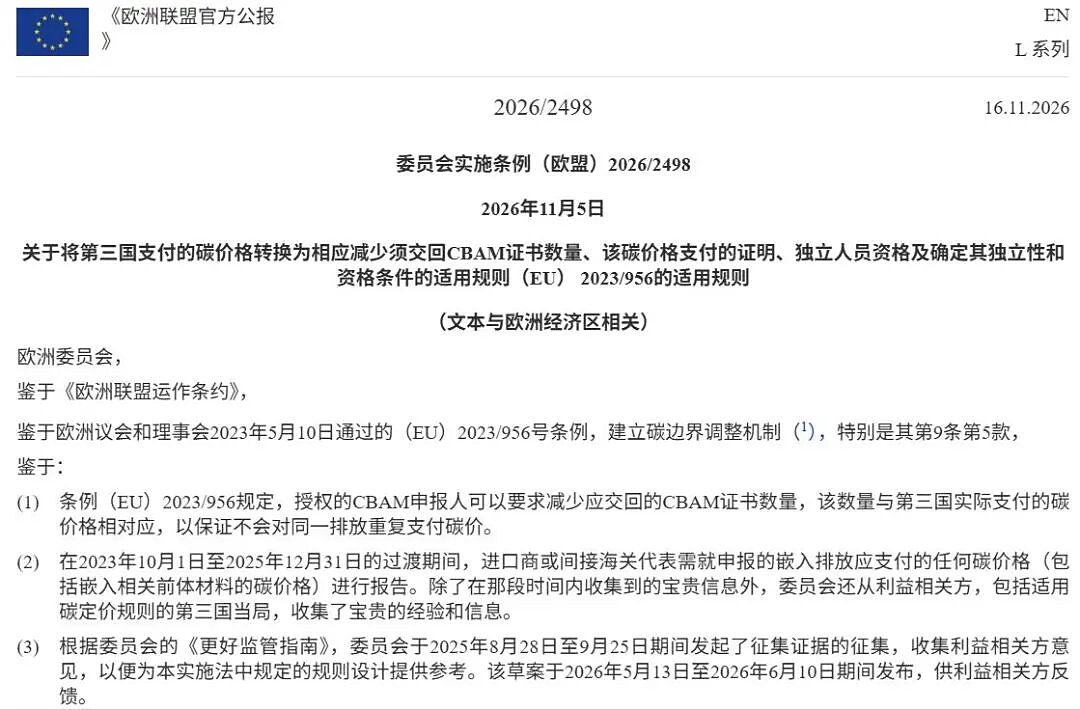
条例依据 CBAM 基础法规(EU)2023/956 第9条第5款的授权制定,全文共 36 条、5 个附件,系统规定了有效碳价的确定方法与减免处理、欧元换算与抵扣计算公式、付款证据要求,以及出具认证意见的「独立人员」的资质与独立性要求。下面按条例原文,把关键规则一条条讲清楚。
依据基础法规第9条,CBAM 申报人(欧盟进口商)在清缴 CBAM 证书时,可就已为申报商品嵌入排放实际支付的第三国碳价,主张相应数量的证书抵扣,避免对同一排放重复承担碳成本。条例第4条将可抵扣的碳价机制限定为两类:排放交易体系(ETS)与碳税、碳费,经欧委会列明的机制载于附件二。
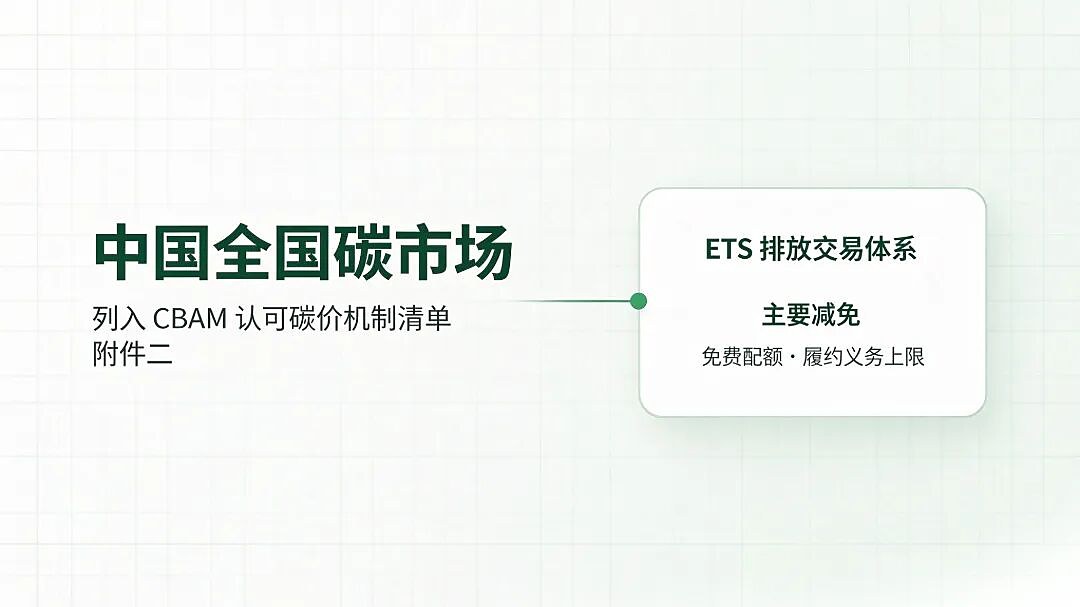
附件二将「中国全国碳排放权交易市场」列为认可的碳价机制,类型为 ETS 排放交易体系,并在「主要减免形式」栏列明免费配额与履约义务上限(liability cap)。随着钢铁、水泥、电解铝等行业于 2025 年纳入全国碳市场,相关对欧出口生产企业已属于 CBAM 碳价机制覆盖对象,其经认证的有效碳价可由欧盟进口商在清缴时主张抵扣。
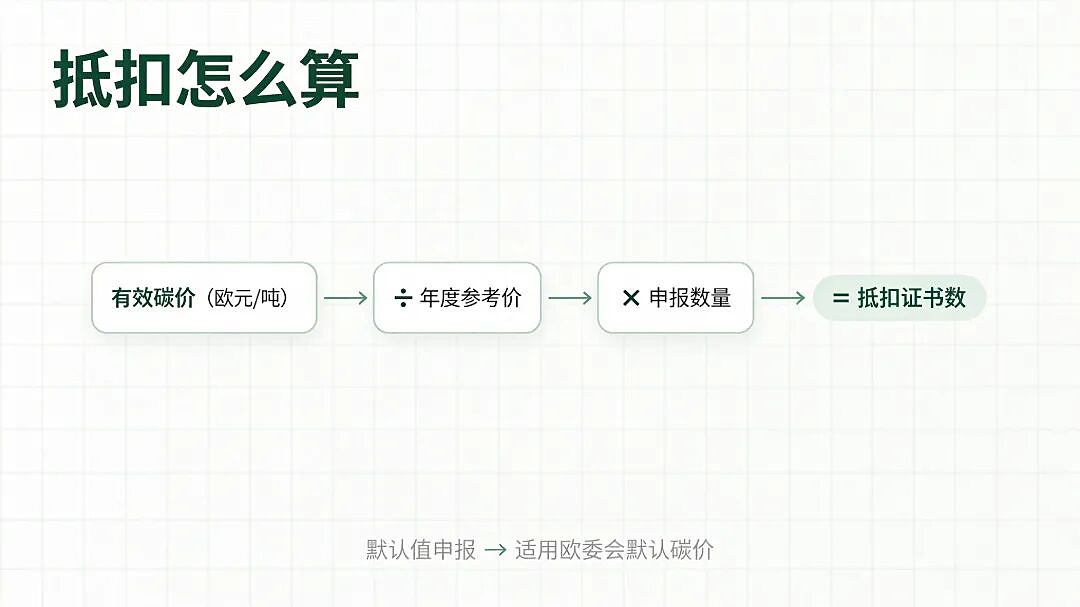
抵扣数量怎么算(第7条)
抵扣证书数等于每吨商品有效碳价 ÷ CBAM 证书年度参考价 × 申报数量;年度参考价按进口年度内已公布证书价格的平均值计算,由欧委会在 CBAM 登记系统公布。若申报的嵌入排放采用默认值,则只能使用欧委会发布的默认碳价计算。
减免须从已付碳价中如实扣减(第9条及附件一)
免费配额对应的排放、基线—信用体系下低于基线豁免缴费的排放、低于起征阈值的排放、其他免税排放及货币退款,均应作为减免扣减。由碳价机制收入资助、以减排为目标且满足法定六项条件的补贴可不计入减免;有权获得减免但无法提供金额证据的部分,不得扣减。
碳价报告须经「独立人员」认证(第8、10、18、19条)
运营方须用欧委会英文电子模板编制碳价报告,经具备资质的独立人员认证后方可用于抵扣。独立人员须符合 EN ISO/IEC 17029:2019 标准、就「已付碳价认证」活动组(LIV)获欧盟成员国认可机构认可,并独立于运营方与各方监管当局;认证采用合理保证水平,重要性水平为每吨商品有效碳价的 5%。
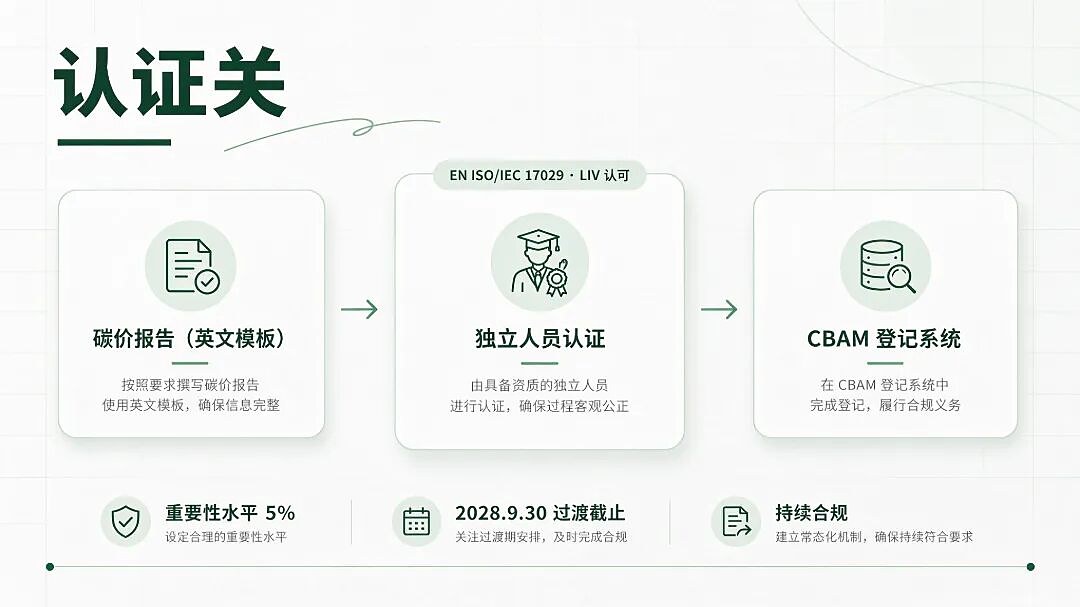
条例同时设置了过渡安排:2026、2027 报告期内,已依(EU)2025/2551 获得 CBAM 排放核查认可的核查机构可申请兼任独立人员,该资格须于 2028年9月30日 前转为正式认可;自 2027年2月1日 起,认证报告须经 CBAM 登记系统出具。
从积极面看,中国碳市场入列为出口企业在贸易谈判中提供了可量化的合规价值,经认证的有效碳价可降低进口商整体 CBAM 成本。但依据附件一归因方法,只有运营方实际支付碳价的排放部分才产生抵扣;免费配额覆盖及依履约义务上限豁免清缴的排放,对应碳价按零计。
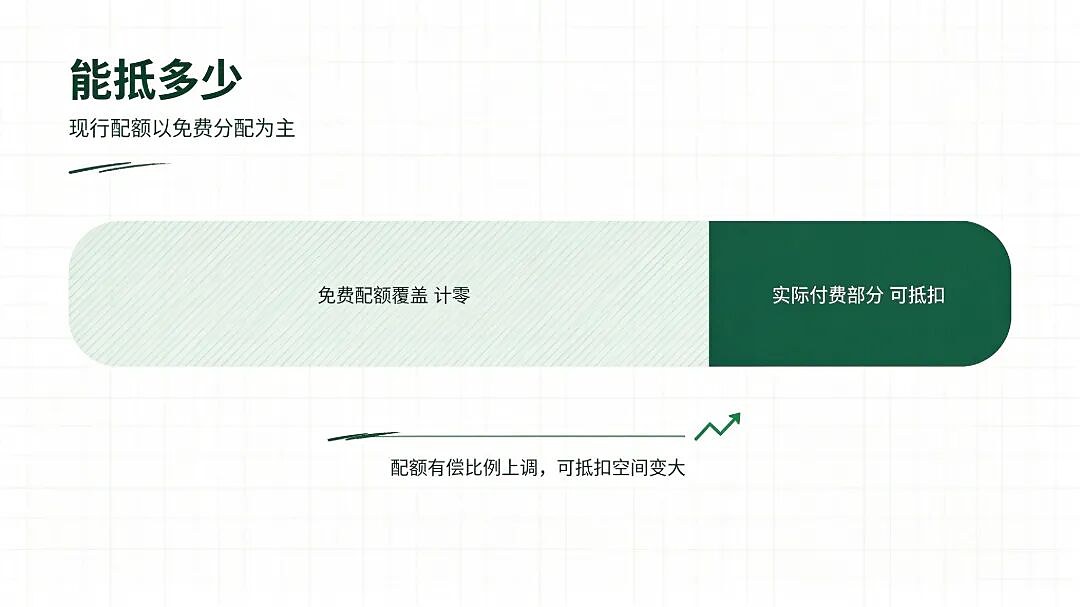
可主张的抵扣规模,取决于企业实际购入配额清缴(含符合条件的 CCER 抵销)的支出水平,而非机制覆盖的全部排放。未来配额有偿分配比例一旦上调,可抵扣空间将随之变大。
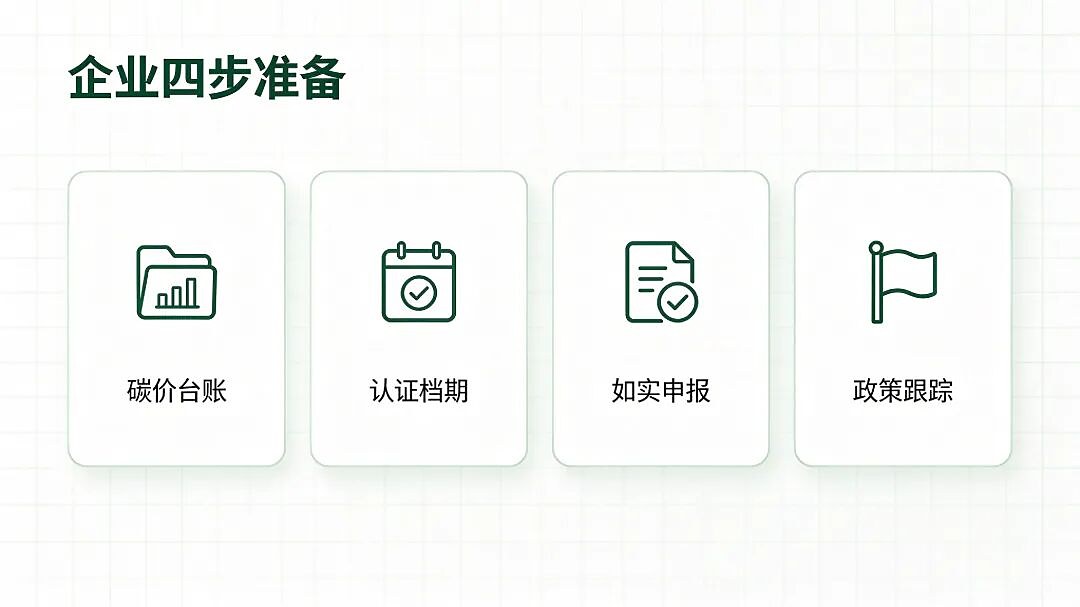
一、建立碳价数据台账,夯实证据基础
按报告期归集履约排放文件、配额清缴记录、购入交易与付款凭证、成交均价官方文件、免费配额分配批复、豁免清缴确认及 CCER 购买注销记录;因碳价机制与 CBAM 报告期不一致时须按至少按月监测的数据切分归因,建议提前逐月归档;碳价数据归因须与经核查的嵌入排放报告在系统边界、工序划分、CN 编码归因及报告期上完全一致。
二、提前安排认证资源与供应链协作
独立人员须在每年 11 月 15 日前报备次年认证计划,企业实质上须在当年第三季度前完成认证委托;2028年9月30日后认证须由就 LIV 活动组获正式认可的机构执行,续约时务必核实资质状态;使用外购前体的复合商品企业,需向上游取得其碳价报告及同报告期认证报告,或改用欧委会默认碳价,建议提前一年沟通数据协作。
三、规范申报行为,管理合规风险
免费配额、履约豁免等减免如未申报或不实申报,将在认证中被识别并导致「不满意」意见,进口商无法据此抵扣;提交前以每一 CN 编码、每吨商品 5% 有效碳价为口径自查累计错报;已在 CBAM 登记系统注册的运营方须通过系统传输碳价报告、接收认证报告,尚未注册的宜尽快办理。
四、跟踪政策动态,参与机制建设
持续关注欧委会逐年更新的附件二清单与各国默认碳价——若就中国发布默认碳价,可免除逐厂认证负担;关注 2027 年条例复审修订(第36条)对抵扣公式、清单范围与默认碳价的调整;配合行业协会推动地方试点碳市场纳入清单、就履约义务上限等中国特色安排开展技术沟通,并支持国内认证机构申请欧盟认可。
实施条例(EU)2026/2498 的出台,标志着 CBAM 碳价抵扣进入可执行阶段,也首次为中国出口企业利用国内碳市场履约成果降低欧盟合规成本提供了明确路径。这条路径的实际价值,取决于企业有效碳价水平、证据完备程度与认证安排及时性三者。
从底层逻辑看,中国全国碳市场被纳入欧盟认可清单,本质上是国内碳市场多年建设积累的规则公信力与数据体系,在国际碳边境机制中获得实质性互认。企业要完成全链条的碳价归集、核算归因、证据留存与认证对接,离不开一套经过国内碳市场履约场景长期验证的数字化底座。
作为全国碳市场管理平台的核心承建单位,擎工互联全程参与了生态环境部全国碳市场信息化平台与国家温室气体清单数据库系统的建设,对配额分配、履约清缴、数据核算全流程规则有着深度落地实践经验,并持续跟踪 CBAM 实施细则、默认碳价与配额有偿分配的最新进展。